Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
Ähnliche Suchbegriffe für Vielfalt an Anwendungen
Top-Angebote
Produkte zum Begriff Vielfalt an Anwendungen:
-
Religiöse Bildung an den Rändern der Vielfalt, Fachbücher von Thorsten Knauth, Silke Reindl, Maren A. JochimsenDie Margen der Diversität repräsentieren Kontexte sozialer Ungleichheit, die in der religiösen Bildung oft vernachlässigt werden. Selbst in Diskussionen über diversitätskompetente religiöse Bildung wird den Dimensionen sozialer Ungleichheit und ihren Wechselwirkungen nicht ausreichend Beachtung geschenkt. Religiöse Bildung, die die sozialen Realitäten von Jugendlichen ernst nehmen möchte, steht vor wichtigen Aufgaben. Dieser Band beginnt mit der Untersuchung von Diversität in Kontexten sozialer Benachteiligung. Insbesondere wird die Verbindung und Beziehung zwischen sozioökonomischem Status, Religion und Geschlecht angesprochen. In Kontexten der Diversität kreuzen sich unterschiedliche religionbezogene Sinnwelten und Geschlechterordnungen, die auch von sozioökonomischen Hintergründen beeinflusst werden. Das Zusammenspiel von sozioökonomischem Status, religiöser Zugehörigkeit, Geschlecht und (sozio-)kulturellem Hintergrund sowie die daraus resultierenden Spannungsfelder stehen im Fokus der Analysen religiöser Bildung. Einblicke in diese intersektionalen Beziehungen sind entscheidend für die Weiterentwicklung einer religiösen Bildung der Diversität. In diesem Zusammenhang diskutieren die Artikel bedeutende Fragen zur Diversität in Schule und religiöser Bildung: Was bedeutet religiöse Bildung aus der Perspektive sozial benachteiligter Kinder und Jugendlicher? Welche geschlechts- und religionsbezogenen Vorstellungen, Selbstwahrnehmungen und Zuschreibungen finden sich im Kontext sozialer Benachteiligung? Welche Verbindung besteht zwischen religiösen Hintergründen oder Interpretationsmustern und Geschlecht? Welche interaktiven Dynamiken sind zwischen sozialer Benachteiligung, Religion und Geschlecht zu beobachten, und wie können diese theoretisch reflektiert werden? Die Artikel werden aktuelle Forschungsfragen und deren Beiträge zur wissenschaftlichen Diskussion, zur Förderung der Geschlechterforschung und zur Konzeption einer religiösen Bildung der Diversität hervorheben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vielfalt ist unsere SuperkraftKarten-set Mit Impulsen Zu Diversity Und Inklusion Für Den Einsatz In Kita Und Kindergarten+++ Das Kita-leben Ist So Vielseitig Wie Unsere Gesellschaft: Lebhafte Kinder, Schüchterne Kinder, Kinder Mit Verschiedenen Muttersprachen, Kinder Mit...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pradl, Jürgen: Pensionszusagen an GmbH-GeschäftsführerPensionszusagen an GmbH-Geschäftsführer , ¿Das Praxishandbuch zu Geschäftsführer-Pensionszusagen. Geschäftsführer-Pensionszusagen befinden sich seit Jahren in einem hochdynamischen wirtschaftlichen und rechtlichen Spannungsfeld und führen regelmäßig zu erheblichen Auseinandersetzungen mit den Finanzbehörden. Eine sachgerechte und qualifizierte Beratung der betroffenen Gesellschaften und deren Geschäftsführer erfordert sowohl in der Gestaltungsberatung als auch im Rechtsstreit mit den Finanzbehörden ein tief gehendes interdisziplinäres Spezialwissen. Ferner ergeben sich - bedingt durch die demografische Entwicklung in Deutschland - in der Beratung völlig unterschiedliche Anforderungen. So fordern die aus dem aktiven Erwerbsleben ausscheidenden Boomer-Geschäftsführer individuelle Lösungen zur Gestaltung der Unternehmensnachfolge und zum Übertritt in den Ruhestand. Dem gegenüber steht die immer größer werdende Zielgruppe der nachrückenden Geschäftsführer-Generation, die händeringend nach rechtlich fundierten und ausgewogenen Lösungswegen sucht, mittels derer junge Gesellschafter-Geschäftsführer ihren vorhandenen Versorgungsbedarf zukünftig steueroptimiert und risikominimiert abdecken können. Dieses Buch klärt in seiner 5. Auflage mit seinem konkurrenzlosen dualen Konzept (Praxis-Handbuch und Kommentar in einem) für die beiden unterschiedlichen Zielgruppen alle Fragen rund um dieses absolute Spezialgebiet. Zahlreiche praktische Beispiele und Gestaltungsempfehlungen erleichtern das Verständnis und dienen als wertvolle Hilfen in der Beratungsarbeit. 90 Abbildungen veranschaulichen die Entwicklungen und Fallkonstellationen. Das Werk richtet sich in erster Linie an Steuerberater, Wirtschaftsprüfer und Rechtsanwälte, die von ihren Mandanten mit der Beantwortung der verschiedensten Fragestellungen zum Thema Geschäftsführer-Pensionszusage konfrontiert werden. Angesprochen werden aber auch Finanzdienstleister und der GmbH-Geschäftsführer selbst. Rechtsstand ist Oktober 2023. Inhaltsverzeichnis: 1. Pensionszusagen an GmbH-Geschäftsführer - individueller Beratungsbedarf für unterschiedliche Zielgruppen. 2. Betriebsprüfungsfalle Pensionszusage - im Streit mit der Finanzbehörde. 3. Verfahren zur Restrukturierung von Pensionszusagen - Heilung rechtlicher und wirtschaftlicher Fehlentwicklungen. 4. Rechtliche Neugestaltung und Verteilung der Pensionsrisiken. 5. Kapital statt Rente - flexible Umgestaltung in der Anwartschaftsphase in Wandel. 6. Reduzierung der Pensionsverpflichtung - Herabsetzung, Widerruf, Verzicht. 7. Rente und Gehalt - Fortsetzung der aktiven Tätigkeit nach Vollendung des Pensionsalters. 8. Kapitalisierung/Abfindung der Pensionszusage - Entpflichtung und Transfer ins Privatvermögen. 9. Rentner-GmbH - Entpflichtung und Übertragung auf einen eigenen Rechtsträger. 10. Wechsel des Durchführungswegs - Ü bertragung auf externe Versorgungsträger i. S. des BetrAVG. 11. Unternehmensnachfolge - Gestaltungsoptionen zu Geschäftsführer-Pensionszusagen. 12. Betriebsaufgabe ohne Nachfolger - Gestaltungsoptionen zur Geschäftsführer-Pensionszusage. 13. Neueinrichtung einer Geschäftsführer-Pensionszusage - zeitgemäße steueroptimierte und risikominimierte Gestaltung¿. Anhang: 1. Berufsrecht: Betriebliche Altersversorgung und Rechtsberatung. 2. Betriebsrentenrecht: Anwendbarkeit des BetrAVG auf Pensionszusagen an GmbH-Geschäftsführer. 3. Zivilrecht: Zivilrechtliche Rahmenbedingungen für Pensionszusagen an GmbH-Geschäftsführer. 4. Bilanz(steuer)recht: Bewertung, Ansatz und Wirkung von unmittelbaren Pensionsverpflichtungen nach EStG und HGB. 5. Körperschaftsteuerrecht: Prüfung von Pensionszusagen an GmbH-Geschäftsführer. 6. Lohn- und Einkommensteuerrecht: Steuerrechtliche Grundlagen der betrieblichen Altersversorgung sowie Behandlung der Pensionszusage beim versorgungsberechtigten GmbH-Geschäftsführer. 7. Sozialversicherungsrecht: Behandlung von Pensionszusagen an GmbH-Geschäftsführer während der Anwartschafts- und Leistungsphase. 8. Erbschaft- und Schenkungsteuerrecht: Berührungspunkte mit Pensionszusagen an GmbH-Geshäftsführer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Pradl, Jürgen~Pradl, Kevin, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Altersversorgung; Altersvorsorge; betriebliche Altersvorsorge; betriebliche Altersversorgung; Bilanz; Geschäftsführer; Gesellschaft; Gewinnausschüttung; GmbH; Liquidation; Pensionsfonds; Pensionsverpflichtungen; Unterstützungskasse; Auslagerung; Verzicht; Risikobegrenzung, Fachschema: Abgabe - Abgabenordnung - AO~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Rechnungslegung~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Gesellschaftsrecht~Bilanz- und Rechnungslegungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 1002 Blätter, Länge: 246, Breite: 177, Höhe: 59, Gewicht: 1698, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VielfaltVielfalt , Das andere Wörterbuch. 100 Wörter - 100 Menschen - 100 Beiträge , Sonstige > Motorkühlung , Erscheinungsjahr: 20231211, Produktform: Kartoniert, Beilage: vierfarbig, Titel der Reihe: Duden - Sachbuch##, Redaktion: Pertsch, Sebastian, Seitenzahl/Blattzahl: 272, Keyword: Vielfalt; Diversity; woke; Ableismus; Behinderung; cis; Gender; TERF; Klassismus; Inklusion; marginalisiert; Mysogenie, Fachschema: Gender Studies~Geschlechterforschung~Deutsch / Wörterbuch~Wörterbuch, Imprint-Titels: Duden, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 147, Höhe: 22, Gewicht: 520, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
Ist ein eingetragener Verein eine Rechtsform?
Ja, ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, einen Verein als juristische Person anzuerkennen. Durch die Eintragung in das Vereinsregister erhält der Verein eine eigene Rechtspersönlichkeit und kann somit Rechte und Pflichten wahrnehmen. Ein eingetragener Verein kann Verträge abschließen, Grundstücke erwerben und vor Gericht klagen und verklagt werden. Die Rechtsform des eingetragenen Vereins bietet den Mitgliedern eine gewisse Haftungsbeschränkung, da der Verein als eigenständige juristische Person haftet. **
Top-Angebote
Produkte zum Begriff Vielfalt an Anwendungen:
-
Der Umgang mit kultureller Vielfalt an Schulen, Fachbücher von Jessica LöserDer Anteil von Schülern mit Migrationshintergrund ist mittlerweile an deutschen Schulen so gross geworden, dass ein besserer Umgang mit dieser sprachlichen und kulturellen Vielfalt nicht länger nur im Interesse der einzelnen Schüler ist, sondern gesamtgesellschaftliche Relevanz gewonnen hat, zum Beispiel in Bezug auf volkswirtschaftliche und arbeitsmarktpolitische Konsequenzen. Trotz bildungspolitischer Programme fällt es Deutschland schwer, der sprachlich und kulturell vielfältigen Schülerschaft gerecht zu werden. Überdurchschnittlich viele Schüler mit Migrationshintergrund erreichen nur einen Haupt- oder Förderschulabschluss oder auch überhaupt keinen. Es lohnt sich deswegen, die Massnahmen zu untersuchen, durch die es Schweden und Kanada weit besser gelingt, diesen Kindern eine erfolgreiche Schulkarriere zu ermöglichen: Nicht nur zielgenauere Förderung, sondern auch eine bessere Zusammenarbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
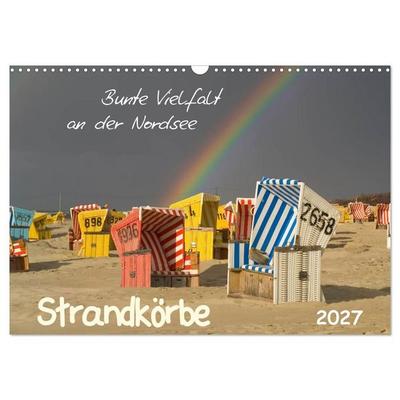
Strandkörbe – bunte Vielfalt an der Nordsee (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderMeer, Sonne, Wind, Gemütlich Im Strandkorb Sitzen Und Dem Meer Lauschen. Selbst In Den Kalten Monaten Kann Man Die Wintersonne Geschützt Im Strandkorb Genießen. Diese Bunten Geflochtenen 'körbe' Sind Die Farbtupfer An Der Nordsee, Sie Bereichern Die...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religiöse Bildung an den Rändern der Vielfalt, Fachbücher von Thorsten Knauth, Silke Reindl, Maren A. JochimsenDie Margen der Diversität repräsentieren Kontexte sozialer Ungleichheit, die in der religiösen Bildung oft vernachlässigt werden. Selbst in Diskussionen über diversitätskompetente religiöse Bildung wird den Dimensionen sozialer Ungleichheit und ihren Wechselwirkungen nicht ausreichend Beachtung geschenkt. Religiöse Bildung, die die sozialen Realitäten von Jugendlichen ernst nehmen möchte, steht vor wichtigen Aufgaben. Dieser Band beginnt mit der Untersuchung von Diversität in Kontexten sozialer Benachteiligung. Insbesondere wird die Verbindung und Beziehung zwischen sozioökonomischem Status, Religion und Geschlecht angesprochen. In Kontexten der Diversität kreuzen sich unterschiedliche religionbezogene Sinnwelten und Geschlechterordnungen, die auch von sozioökonomischen Hintergründen beeinflusst werden. Das Zusammenspiel von sozioökonomischem Status, religiöser Zugehörigkeit, Geschlecht und (sozio-)kulturellem Hintergrund sowie die daraus resultierenden Spannungsfelder stehen im Fokus der Analysen religiöser Bildung. Einblicke in diese intersektionalen Beziehungen sind entscheidend für die Weiterentwicklung einer religiösen Bildung der Diversität. In diesem Zusammenhang diskutieren die Artikel bedeutende Fragen zur Diversität in Schule und religiöser Bildung: Was bedeutet religiöse Bildung aus der Perspektive sozial benachteiligter Kinder und Jugendlicher? Welche geschlechts- und religionsbezogenen Vorstellungen, Selbstwahrnehmungen und Zuschreibungen finden sich im Kontext sozialer Benachteiligung? Welche Verbindung besteht zwischen religiösen Hintergründen oder Interpretationsmustern und Geschlecht? Welche interaktiven Dynamiken sind zwischen sozialer Benachteiligung, Religion und Geschlecht zu beobachten, und wie können diese theoretisch reflektiert werden? Die Artikel werden aktuelle Forschungsfragen und deren Beiträge zur wissenschaftlichen Diskussion, zur Förderung der Geschlechterforschung und zur Konzeption einer religiösen Bildung der Diversität hervorheben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vielfalt ist unsere SuperkraftKarten-set Mit Impulsen Zu Diversity Und Inklusion Für Den Einsatz In Kita Und Kindergarten+++ Das Kita-leben Ist So Vielseitig Wie Unsere Gesellschaft: Lebhafte Kinder, Schüchterne Kinder, Kinder Mit Verschiedenen Muttersprachen, Kinder Mit...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Ähnliche Suchbegriffe für Vielfalt an Anwendungen
-
Pradl, Jürgen: Pensionszusagen an GmbH-GeschäftsführerPensionszusagen an GmbH-Geschäftsführer , ¿Das Praxishandbuch zu Geschäftsführer-Pensionszusagen. Geschäftsführer-Pensionszusagen befinden sich seit Jahren in einem hochdynamischen wirtschaftlichen und rechtlichen Spannungsfeld und führen regelmäßig zu erheblichen Auseinandersetzungen mit den Finanzbehörden. Eine sachgerechte und qualifizierte Beratung der betroffenen Gesellschaften und deren Geschäftsführer erfordert sowohl in der Gestaltungsberatung als auch im Rechtsstreit mit den Finanzbehörden ein tief gehendes interdisziplinäres Spezialwissen. Ferner ergeben sich - bedingt durch die demografische Entwicklung in Deutschland - in der Beratung völlig unterschiedliche Anforderungen. So fordern die aus dem aktiven Erwerbsleben ausscheidenden Boomer-Geschäftsführer individuelle Lösungen zur Gestaltung der Unternehmensnachfolge und zum Übertritt in den Ruhestand. Dem gegenüber steht die immer größer werdende Zielgruppe der nachrückenden Geschäftsführer-Generation, die händeringend nach rechtlich fundierten und ausgewogenen Lösungswegen sucht, mittels derer junge Gesellschafter-Geschäftsführer ihren vorhandenen Versorgungsbedarf zukünftig steueroptimiert und risikominimiert abdecken können. Dieses Buch klärt in seiner 5. Auflage mit seinem konkurrenzlosen dualen Konzept (Praxis-Handbuch und Kommentar in einem) für die beiden unterschiedlichen Zielgruppen alle Fragen rund um dieses absolute Spezialgebiet. Zahlreiche praktische Beispiele und Gestaltungsempfehlungen erleichtern das Verständnis und dienen als wertvolle Hilfen in der Beratungsarbeit. 90 Abbildungen veranschaulichen die Entwicklungen und Fallkonstellationen. Das Werk richtet sich in erster Linie an Steuerberater, Wirtschaftsprüfer und Rechtsanwälte, die von ihren Mandanten mit der Beantwortung der verschiedensten Fragestellungen zum Thema Geschäftsführer-Pensionszusage konfrontiert werden. Angesprochen werden aber auch Finanzdienstleister und der GmbH-Geschäftsführer selbst. Rechtsstand ist Oktober 2023. Inhaltsverzeichnis: 1. Pensionszusagen an GmbH-Geschäftsführer - individueller Beratungsbedarf für unterschiedliche Zielgruppen. 2. Betriebsprüfungsfalle Pensionszusage - im Streit mit der Finanzbehörde. 3. Verfahren zur Restrukturierung von Pensionszusagen - Heilung rechtlicher und wirtschaftlicher Fehlentwicklungen. 4. Rechtliche Neugestaltung und Verteilung der Pensionsrisiken. 5. Kapital statt Rente - flexible Umgestaltung in der Anwartschaftsphase in Wandel. 6. Reduzierung der Pensionsverpflichtung - Herabsetzung, Widerruf, Verzicht. 7. Rente und Gehalt - Fortsetzung der aktiven Tätigkeit nach Vollendung des Pensionsalters. 8. Kapitalisierung/Abfindung der Pensionszusage - Entpflichtung und Transfer ins Privatvermögen. 9. Rentner-GmbH - Entpflichtung und Übertragung auf einen eigenen Rechtsträger. 10. Wechsel des Durchführungswegs - Ü bertragung auf externe Versorgungsträger i. S. des BetrAVG. 11. Unternehmensnachfolge - Gestaltungsoptionen zu Geschäftsführer-Pensionszusagen. 12. Betriebsaufgabe ohne Nachfolger - Gestaltungsoptionen zur Geschäftsführer-Pensionszusage. 13. Neueinrichtung einer Geschäftsführer-Pensionszusage - zeitgemäße steueroptimierte und risikominimierte Gestaltung¿. Anhang: 1. Berufsrecht: Betriebliche Altersversorgung und Rechtsberatung. 2. Betriebsrentenrecht: Anwendbarkeit des BetrAVG auf Pensionszusagen an GmbH-Geschäftsführer. 3. Zivilrecht: Zivilrechtliche Rahmenbedingungen für Pensionszusagen an GmbH-Geschäftsführer. 4. Bilanz(steuer)recht: Bewertung, Ansatz und Wirkung von unmittelbaren Pensionsverpflichtungen nach EStG und HGB. 5. Körperschaftsteuerrecht: Prüfung von Pensionszusagen an GmbH-Geschäftsführer. 6. Lohn- und Einkommensteuerrecht: Steuerrechtliche Grundlagen der betrieblichen Altersversorgung sowie Behandlung der Pensionszusage beim versorgungsberechtigten GmbH-Geschäftsführer. 7. Sozialversicherungsrecht: Behandlung von Pensionszusagen an GmbH-Geschäftsführer während der Anwartschafts- und Leistungsphase. 8. Erbschaft- und Schenkungsteuerrecht: Berührungspunkte mit Pensionszusagen an GmbH-Geshäftsführer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Pradl, Jürgen~Pradl, Kevin, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Altersversorgung; Altersvorsorge; betriebliche Altersvorsorge; betriebliche Altersversorgung; Bilanz; Geschäftsführer; Gesellschaft; Gewinnausschüttung; GmbH; Liquidation; Pensionsfonds; Pensionsverpflichtungen; Unterstützungskasse; Auslagerung; Verzicht; Risikobegrenzung, Fachschema: Abgabe - Abgabenordnung - AO~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Rechnungslegung~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Gesellschaftsrecht~Bilanz- und Rechnungslegungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 1002 Blätter, Länge: 246, Breite: 177, Höhe: 59, Gewicht: 1698, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VielfaltVielfalt , Das andere Wörterbuch. 100 Wörter - 100 Menschen - 100 Beiträge , Sonstige > Motorkühlung , Erscheinungsjahr: 20231211, Produktform: Kartoniert, Beilage: vierfarbig, Titel der Reihe: Duden - Sachbuch##, Redaktion: Pertsch, Sebastian, Seitenzahl/Blattzahl: 272, Keyword: Vielfalt; Diversity; woke; Ableismus; Behinderung; cis; Gender; TERF; Klassismus; Inklusion; marginalisiert; Mysogenie, Fachschema: Gender Studies~Geschlechterforschung~Deutsch / Wörterbuch~Wörterbuch, Imprint-Titels: Duden, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 147, Höhe: 22, Gewicht: 520, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
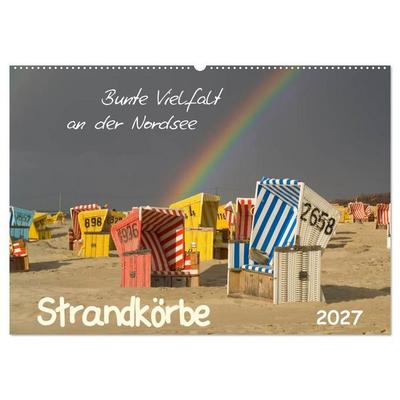
Strandkörbe – bunte Vielfalt an der Nordsee (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderMeer, Sonne, Wind, Gemütlich Im Strandkorb Sitzen Und Dem Meer Lauschen. Selbst In Den Kalten Monaten Kann Man Die Wintersonne Geschützt Im Strandkorb Genießen. Diese Bunten Geflochtenen 'körbe' Sind Die Farbtupfer An Der Nordsee, Sie Bereichern Die...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strandkörbe – bunte Vielfalt an der Nordsee (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderMeer, Sonne, Wind, Gemütlich Im Strandkorb Sitzen Und Dem Meer Lauschen. Selbst In Den Kalten Monaten Kann Man Die Wintersonne Geschützt Im Strandkorb Genießen. Diese Bunten Geflochtenen 'körbe' Sind Die Farbtupfer An Der Nordsee, Sie Bereichern Die...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
-
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
-
Ist ein eingetragener Verein eine Rechtsform?
Ja, ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, einen Verein als juristische Person anzuerkennen. Durch die Eintragung in das Vereinsregister erhält der Verein eine eigene Rechtspersönlichkeit und kann somit Rechte und Pflichten wahrnehmen. Ein eingetragener Verein kann Verträge abschließen, Grundstücke erwerben und vor Gericht klagen und verklagt werden. Die Rechtsform des eingetragenen Vereins bietet den Mitgliedern eine gewisse Haftungsbeschränkung, da der Verein als eigenständige juristische Person haftet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.